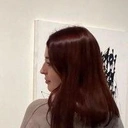


Коммерческий директор ГК «Первый Трест» Елизавета Самойлова
С 1 октября изменения в программе семейного ипотечного кредитования всё же вступили в силу. Нововведения действуют меньше месяца, и их эффект пока не так заметен. Но период ожидания, который длился с конца 2025 года, уже успел повлиять на рынок недвижимости. Что с ним происходит и как меняется поведение покупателей, мы решили обсудить с Елизаветой Самойловой — коммерческим директором ГК «Первый Трест».
— О грядущих изменениях семейной ипотеки говорили еще с конца прошлого года. Как рынок пережил этот период ожидания?
— Рынок жил между ожиданием и желанием успеть до изменений. В июне в Башкортостане выдали 4100 ипотек — пик года: люди спешили зафиксировать старые условия. Но 1 июля полноценных изменений не произошло, и рынок ушел в наблюдение. К сентябрю, когда детали прояснились, началась уже не паника, а структурная перестройка. За девять месяцев 2026 года продажи новостроек в Уфе выросли на 35% по сравнению с аналогичным периодом прошлого года. При этом средняя цена за 9 месяцев 2026 года выросла на 5,3% по сравнению с этим же периодом 2025 года. Рынок не сорвался, покупатели просто выбирали момент.
— Что уже изменилось в поведении покупателей и чего ждать в будущем?
— Новые правила выгоднее многодетным, поэтому спрос сместится в сторону просторных планировок, а спрос на студии и однушки, думаю, снизится. Раньше при единых 6% семья с одним ребенком и многодетная были в равных условиях. Теперь ставки дифференцированы. То есть у семьи с тремя детьми есть преимущество перед семьей с двумя. Раньше такой разницы не было. В Уфе трехкомнатная квартира в среднем стоит около 12,1 млн рублей. При старом лимите 6 млн рублей семье нужен был крупный первоначальный взнос или комбинированный кредит. Теперь многодетные могут покрыть до 10 млн рублей, что высвобождает пласт реального спроса на улучшение жилищных условий.
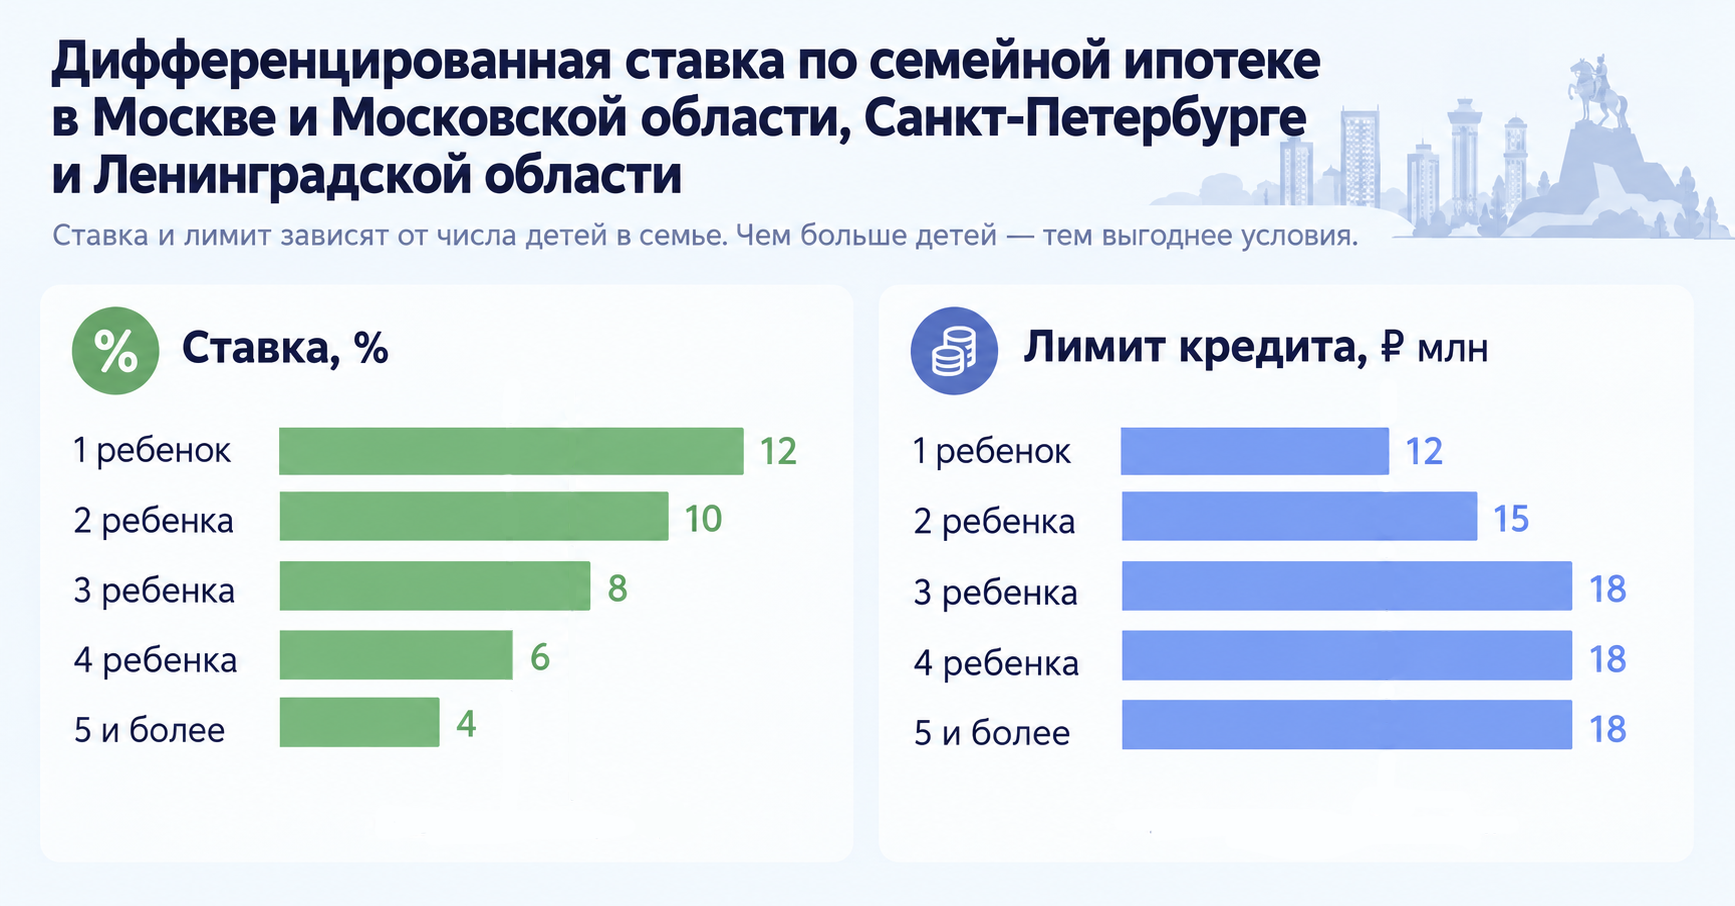

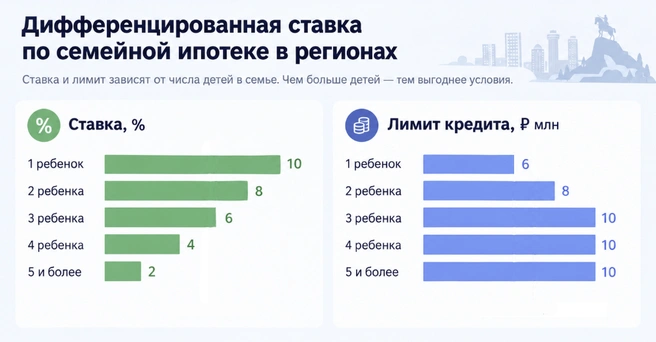
Регионам еще повезло: в столицах ставка по семейной ипотеке для тех, у кого один ребенок, выросла сразу в два раза
— Как раз из-за анонсирования дифференцированной ставки в начале года эксперты советовали многодетным отложить покупку квартиры. Наблюдается ли сейчас эффект отложенного спроса?
— Он есть, но не взрывной. В январе — сентябре 2026 года в Уфе заключили 10 470 сделок против 7770 годом ранее. Часть семей заранее сделала ставку на выгодные условия. Но реальный прирост от семей с тремя детьми будет постепенным: между вступлением правил в силу и покупкой всегда есть временной лаг. Важный нюанс: доля предложения, попадающего в лимит семейной ипотеки 6 млн рублей, за год упала с 52% до 30%. Даже если ставка выгодна, подходящих квартир становится меньше. Поэтому отложенный спрос сконцентрируется на конкретных проектах, а не размажется по рынку.
— До правила «одна семейная ипотека в одни руки» родители покупали квартиры не только для жизни с детьми, но и как инвестицию. А какие сейчас стратегии выбирают семьи и какие форматы недвижимости будут востребованы в ближайшее время?
— Ядро стратегии сместилось с мониторинга процентов на управление лимитом. Раньше логика была простой: взять под 6% максимально большую квартиру и держать долго. Теперь так не получится. Во-первых, через 15 лет ставка пересчитывается. Во-вторых, Уфа как город-миллионник фактически выпала из семейной ипотеки на вторичном рынке: путь «купить вторичку как инвестицию» закрыт.

По итогам первого полугодия 2026 года портфель жилищного строительства Башкирии составил 3,675 млн квадратных метров
— Как изменилась экономика сделки? К примеру, по сравнению с октябрем прошлого года?
— Контраст резкий. Год назад при ставке 6% логично было брать кредит на 30 лет: вы фиксировали дешевые деньги на весь срок, а первоначальный взнос можно было минимизировать. Сейчас срок стал переменной, которой нужно управлять: 15 лет субсидий, дальше платеж скачет вверх. Поэтому разумнее сокращать срок или брать кредит примерно на 15 лет. А 50% первоначального взноса стали ключевой цифрой: при этом пороге даже семья с одним ребенком получает 6%. Показательно то, что в июне 2026 года средний срок семейной ипотеки в Башкортостане достиг 337 месяцев — почти 28 лет. Семьи по-прежнему удлиняли срок ради низкого платежа, но при новых правилах цена второй половины такого длинного срока будет ощутимой.
— Поэтому некоторые эксперты прогнозируют перераспределение спроса: семья с одним ребенком скорее выберет ИЖС под 6%, чем квартиру под 10%. Или что студии потеряют привлекательность. Каков ваш прогноз?
— Здесь будет разумнее говорить не о перераспределении, а о расхождении путей. ИЖС действительно перехватит часть спроса, особенно в пригородах Уфы. Разница между 10% по квартире и 6% по дому для семьи с одним ребенком слишком велика, чтобы ее игнорировать. Плюс 6% по ИЖС не имеет порога по количеству детей — это самая недооцененная лазейка новой политики. Со студиями сложнее. Как инвестиционная покупка они просядут — семейная ипотека и не должна была работать на инвестиции. Но как первое жилье с низким чеком — средняя стоимость студий в Уфе 4,8 млн рублей — они останутся единственным входом на рынок для молодежи. Сожмется именно сегмент «студия как объект семейной ипотеки», так как тратить лимит на квартиру под будущий обмен станет невыгодно.
С точки зрения ипотечной ставки ИЖС выгоднее, однако по уровню развития инфраструктуры коттеджные поселки все еще значительно уступают новым городским кварталам
— Как изменения семейной ипотеки повлияли на застройщиков?
— Тем, кто делал ставку на малогабаритное жилье и зависел от потока семейной ипотеки, будет сложнее. В 2025 году на нее пришлось 57% выданных льготных кредитов и 75% их суммы. Когда поток смещается к большим площадям, целая линейка жилья уходит в затоваривание. Зато для тех, у кого есть улучшенный сегмент, открываются возможности. Спрос движется от «что по карману» к «что правильно». Просторные планировки и форматы для нескольких поколений получают второе дыхание. Рынок возвращается от процентного драйвера к продуктовому. И это плюс для тех, кто действительно хочет закрыть жилищные потребности. Единственный общий вызов — продажи стали сложнее: по каждой семье нужно отдельно считать, какой путь даст ей лучшую ставку.
— Насколько сильно рынок недвижимости сегодня зависит от государственной поддержки? Если представить, что объем льготных ипотечных программ продолжит сокращаться, сможет ли рынок вернуться к модели, где спрос в большей степени определяется доходами населения и рыночной ставкой?
— Данные по Башкортостану отвечают прямо. За семь месяцев 2026 года средняя ипотечная ставка в республике составила 9,64%, что на 1,63 пункта выше, чем в 2025-м. Господдержка пока остается важной опорой рынка: ставка около 10% для многих семей еще высока, и без льготных программ сделок было бы меньше. Но рынок постепенно перестраивается: покупатель все чаще выбирает продукт, а не процент.

По итогам первого полугодия 2026 года в новостройках Башкирии оставались нераспроданными 19 100 квартир
— И что нужно для реального сдвига?
— Должны быть выполнены сразу два условия: рост доходов и возврат ставок в приемлемый диапазон. Первое в Башкортостане улучшается: IT-сектор, нефтехимия, промышленная агломерация. Второе зависит от макроэкономики. Поэтому ближайшие год-два ожидаем смешанную модель: господдержка останется, но станет точечной.
— Как думаете, что будет с рынком недвижимости Уфы в это время?
— Уфа в фазе мягкой корректировки и структурной перестройки. Цены не упадут сильно, но и не взлетят, думаю, рост будет в пределах 3–7%, примерно вровень с инфляцией. Три ипотечных продукта сформируют три модели поведения с разным ритмом. Семейная ипотека — самый активный, но зависит от демографии. Рост числа семей с тремя и больше детьми потребует времени. IT-ипотека под 6% доступна в Уфе, а в Москве и Петербурге — нет, поэтому у местных айтишников условия лучше, чем у столичных коллег. Рыночная ипотека продолжит развиваться в направлении улучшения условий жизни — обмен старого на новое. В Уфе двое из трех покупателей новостроек продают старую квартиру, из них практически 25% идут напрямую через trade-in. Квадратный метр на вторичном рынке стоит около 130 000 рублей, в новостройках — 163 500. Этого разрыва достаточно, чтобы цепочка обмена работала. Так что рынок Уфы — это не история «кто кого заменит», а три разных сценария жизни. Понимать этот алгоритм важнее, чем спрашивать, хорош ли рынок сегодня в целом.